martes, 18 de febrero de 2020

La tramitación formal contable: Cuentas y asientos

1.- Definición de cuenta


Decimos que la cuenta es la unidad de registro sintética que refleja o recoge la situación inicial, los flujos económicos y la situación final referidos al elemento al cual representa con independencia del resto de las cuentas del patrimonio de la empresa.

Una cuenta representa un elemento patrimonial, es decir un elemento del activo, del pasivo o del patrimonio neto de manera individual y que nos permite conocer los movimientos económicos que se hayan podido producir en esta cuenta.


Terminología.
– Cuando hacemos una anotación en el debe, decimos que cargamos en la cuenta
– Cuando hacemos una anotación en el haber decimos que hacemos un abono.

Saldar una cuenta
(cerrarla a 0), si tiene un saldo, saldar la cuenta implicará hacer un movimiento a que la cuenta tenga saldo 0. 


Leyes de funcionamiento

1. Ley de desglose → Toda cuenta puede ser dividida en otras de similares características a las de la dividida.

Cada una de las cuentas va a permitir ser desglosada en tantas como necesitemos abrir de nuevo.

Por ejemplo, Existencias, Mercaderías, o Clientes, cualquier cuenta vamos a tener que desglosarla como norma general en varias (Mercadería A, Mercadería B, Cliente A, Cliente B).


2. Ley de eliminación → Si una cuenta debe ser incrementada y disminuida en el mismo importe, y  por la misma operación se puede prescindir de su utilización.

Ojo con el requisito que sea misma operación. Sucede en asientos complejos


3. Ley de integración → Las cuentas pueden agruparse en un número menor con la condición de que su agregación resulte coherente por ser cuentas de la misma naturaleza o porque de la suma resulte una información relevante (Entra en coalición con la primera ley lista). 

4. Ley de conexión → Todas las cuentas son coordinables entre si directa o indirectamente ya sea habitual o excepcionalmente.

Bancos y proveedores cuentas que se suelen utilizar en mismo asiento de forma habitual, en otros casos la conexión es menor, aunque de forma directa o indirectamente existe conexión entre cuentas.

5. Ley de invariabilidad → Los criterios utilizados para denominar una cuenta deben mantenerse en el tiempo como mínimo durante todo un ejercicio. 

AirHelp


Teoría sobre su significado.


– Teoría personalista o jurídica → Las cuentas deberían de representar a las personas que intervienen en las actividades económicas.

– Teoría materialista → Concibe a las transacciones económicas como intercambios de bienes u objetos materiales de manera que totalmente al contrario que al anterior, aquí no reflejamos la relación a nivel de personas, sino que la relación respecto a los bienes que estamos intercambiando.

– Teoría economigrafica. → Interpreta la operación económica como la aplicación de unos recursos y por tanto las cuentas representarían los destinos y los orígenes de estos recursos.


• En el Debe tendríamos las aplicaciones de recursos
• En el Haber los orígenes

– Teoría matemática → Un hecho contable es una transacción existente entre dos momentos de tiempo sucesivos y cualquier alteración del patrimonio entre dos situaciones empresariales.

Cualquier movimiento debe mantener el equilibrio en el balance, si un hecho contable supone un incremento de activo como contraprestación deberá tener un decremento de activo o deberá suponer un incremento de pasivo o patrimonio neto. 

El libro mayor. En cada página de este libro la dedicamos a una cuenta distinta y cada vez que realizamos un asiento automáticamente lo trasladamos anotándolo en el libro mayor en forma de cargo o abono según corresponda para obtener un resumen sistemático de todos los movimientos

Clasificación de las cuentas

Las cuentas se clasifican en:

1. Materiales / Inmateriales → En función de si estas cuentas representan elementos tangibles o intangible las clasificamos en materiales o inmateriales.

2. Personales / Impersonales → Su distinción radica en si aluden a derechos u obligaciones o si no es así.

3. Administrativas / Especulativas.

– En las cuentas administrativas, las anotaciones en el debe y las notaciones en el haber se realizan bajo el mismo criterio valorativo.

– Mientras que las cuentas especulativas son aquellas que se admiten criterios distintos de valoración en sus anotaciones.


Integrales / Diferenciales
– Las cuentas integrales son aquellas que definen bienes, derechos y obligaciones.
– Las cuentas diferenciales son las que corresponden al neto y sus variaciones.


N26


lunes, 17 de febrero de 2020

Teoría de las estructuras


Resumen de Contabilidad para clases de la UB (Universidad de Barcelona)


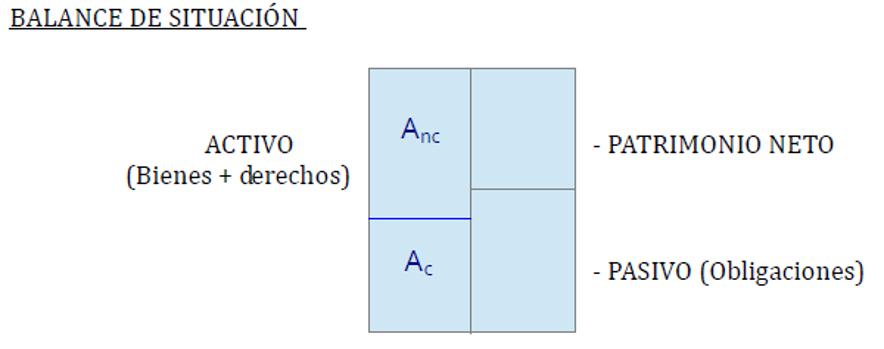
ACTIVO (Estructura económica) PN + PASIVO (Estructura financiera)


Balance de situación: Foto fija de un momento determinado (fecha concreta) de la información financiera de una empresa. Conformado por la estructura económica (activo = bienes y derechos) y además la estructura financiera (Patrimonio Neto + Pasivo = Obligaciones y deudas.)

Esta situación de patrimonio es una foto de equilibrio → Activo = Pasivo + Patrimonio. Es decir, la estructura económica = estructura financiera.


AirHelp


2.1.- Patrimonio y elementos patrimoniales

Decimos que el patrimonio de una empresa es el conjunto heterogéneo de elementos formado por bienes, derechos y obligaciones de los cuales la empresa ostenta su titularidad.

– Por bienes entendemos los factores de producción cuya titularidad corresponden a la empresa. Cualquier componente de inmovilizado material. Por ejemplo: maquinaria, materias primas, mercaderías, mobiliario, elementos de transporte, ordenadores, dinero en caja, etc.

– Por derechos entendemos las situaciones jurídicas por las que la empresa ostenta frente a terceros una posición activa o acreedora de recibir (p. ej. Saldo de una compra a cobrar de un cliente).

– Por obligaciones entendemos las situaciones jurídicas por las que la empresa resulta deudora de otras personas o entidades como consecuencia de los compromisos derivados de su actividad económica.

De manera que cumpliremos que PN = (B + D) – O → PN = A – P.

Por patrimonio neto entendemos la aportación neta de los titulares de la empresa en la misma. El patrimonio también se denomina la riqueza de la empresa o conjunto de bienes, derechos y obligaciones pertenecientes a la misma, susceptibles de valoración económica, a través de los cuales puede desarrollar su actividad productiva.

A = P + PN → Estructura económica (conjunto del activo: bienes y derechos) = Estructura financiera (PN + P: obligaciones más aportación de los titulares de la empresa).

PN + Pasivo a largo plazo → Recursos permanentes

Pasivo a corto plazo → Pasivo corriente

2.2.- Estructura económica o Activo

Activo: conjunto de bienes y derechos que constituyen el patrimonio.

2.3.- Estructura financiera o Patrimonio Neto y Pasivo

Pasivo: conjunto de obligaciones a favor de terceros.

Son las fuentes de financiación que permiten la adquisición de los activos o inversiones.

El patrimonio neto también es denominado financiación propia.


N26


Concepto y división de la contabilidad


Resumen de Contabilidad para clases de la UB (Universidad de Barcelona)


1.4.- Concepto y división de la contabilidad

CONCEPTO.

Existen numerosas definiciones sobre contabilidad. Todas coinciden en:
Definir la contabilidad como una ciencia.

Señalar como objetivo el facilitar información sobre la realidad económica y patrimonial de la empresa, útil para la toma de decisiones. La información debe presentarse en unos informes contables también conocidos como estados contables o cuentas anuales.

La necesidad de aplicar unos “métodos propios” para obtener la información de técnicas y conocimientos que, en su aplicación práctica, permiten a las empresas elaborar una información económico -financiera sobre el estado de su patrimonio y sus resultados, a la vez que permiten a diferentes agentes analizar e interpretar aquella información para poder tomar las decisiones que consideren más adecuadas.

Casanovas y Vallverdú (2006) definen la contabilidad como:
“Una ciencia de naturaleza económica que estudia la realidad económica (económico-patrimonial) mediante métodos propios, con la finalidad de elaborar información, en términos cuantitativos, útil para sus usuarios para la toma de decisiones.”

Decimos que la contabilidad es la ciencia económica de carácter empírico que persigue mediante una metodología específica y validada el conocimiento racional y objetivo del presente, pasado y futuro de la realidad económica en términos cuantitativos y cualitativos elaborando una información útil para la toma de decisiones en el orden financiero, previsional y de control de los entes económicos que la utilizan.

N26


DIVISION ENTRE MACRO Y MICRO.

– Decimos que la macro contabilidad es cuando la perspectiva contable se realiza sobre el sistema económico en su conjunto. → Agregación de unidades independientes de unidades de empresas.

– Decimos que la micro contabilidad es la que se refiere a cada una de las diferentes unidades económicas que la integran. → Contabilidad de cada una de estas empresas.

CONTABILIDAD DE LA EMPRESA (MICROCONTABILIDAD)

Decimos que la contabilidad de la empresa se divide en tres tipologías de contabilidad:

1. Contabilidad financiera → Elaboración de los estados contables y de los resultados obtenidos en un periodo de tiempo.

2. Contabilidad de costes (Contabilidad interna o analítica) → Calculo de los costes y su composición (directos o indirectos) de los productos fabricados por una empresa.

3. Contabilidad previsional → Permite producir información de futuro como por ejemplo objetivos a alcanzar, nivel de ventas, volumen de beneficios, etc...

4. Si extraemos parte de ambas contabilidades elaborando el cuadro de mando elaboramos la Contabilidad de gestión (resumen por abstracción de los tres otros tipos) y se utiliza por parte de la dirección para la toma de decisiones.


AirHelp


REQUISITOS DE LA CONTABILIDAD

Resumen de Contabilidad para clases de la UB (Universidad de Barcelona)


Fundamentalmente, hay dos requisitos:

1. Principio de relevancia → La información debe de ser útil, completa y suficiente para la toma de decisiones.

2. Fiabilidad → Información debe ser creible, ya que la contabilidad debe de reflejar los hechos y situaciones económicas sobre las que se pretenda informar.

Esta fiabilidad se consigue mediante dos instrumentos:

• Obligaciones establecidas en la normativa mercantil para los administradores de la sociedad quienes tienen el deber de la elaboración y formulación de las cuentas.

• Auditoria o verificación de las cuentas. Quien incorporan salvedad en casos de discrepancias

N26


3. Otros requisitos complementarios:

– Identificabilidad → Los estados contables se han de referir a sujetos económicos y a periodos de tiempo perfectamente identificados.

– Objetividad → Reducción al mínimo de los elementos subjetivos y dar cumplimiento a los principios establecidos en el Plan General de Contabilidad (PGC).

PGC: Norma que regula como se elaboran las cuentas de una empresa en base de los principios de elaboración (entre ellos el principio del devengo).

– Oportunidad → La información debe ser puntual, es decir, que entre el momento en que se produzca y el momento en que se informe pase el mínimo tiempo posible.

– Comparabilidad → La información tiene que ser comparable en momentos distintos en el tiempo (para poder comparar entre años mediante una misma metodología de elaboración) y también comparable respecto a otras empresas/compañías (comparar balances de distintas compañías elaboradas con la misma metodología siguiendo el PGC).

– Verificabilidad → La información debe estar apoyada bajo el suficiente soporte documental para poder ser revisada. Todo hecho contable debe estar soporte a un documento.

– Claridad → La información debe ser perfectamente comprensible para sus usuarios.

– Exactitud → La información refleje razonablemente la realidad económica de la empresa.

– Economicidad → Se deben utilizar conceptos de eficacia y también de eficiencia.

– Imparcialidad → No existencia de distorsión de la información en favor de determinados destinatarios.


AirHelp

La contabilidad como sistema de información

Resumen de Contabilidad para clases de la UB (Universidad de Barcelona)


TEMA 1. Introducción a la Contabilidad

1.- La contabilidad como sistema de información.

La contabilidad registra hechos contables que reflejan una incidencia económica en la empresa, bajo un entorno económico.

Definimos actividad económica como el conjunto de actos conscientes realizados para la producción, distribución y consumo de los bienes económicos con la finalidad de satisfacer sus necesidades.

Dentro de este entorno de actividad económica podemos definir a la empresa como el ente económico que combina y coordina los factores de producción para producir bienes y servicios aptos para su consumo.

1.1.- La circulación económica: flujos reales y financieros.

Ingreso ≠ Cobro.

El ingreso es aquello que motiva un beneficio, el ingreso, a nivel contable, se produce entre otros motivos cuando nos referimos a la venta de un producto/mercadería en el momento que vendemos el producto y emitimos la factura de esta venta.

La factura emitida puede ser que la hayamos cobrado al contado o puede ser que no:
– En caso de cobrarla al contado, I = C.
– Si no la cobramos al contado, y tiene por ejemplo un plazo de 30 días, el ingreso se produce el día de la factura y el cobro 30 días posteriores.

Gasto ≠ Pago.

El gasto es aquello que motiva una perdida, reflejado como hecho contable, aunque se puede pagar con posterioridad a este.

La corriente real se rige en base a los ingresos y gastos.

La corriente monetaria se basa en los conceptos de cobros y de pagos (tesorería).

Es decir, la corriente monetaria se puede realizar con posterioridad al corriente real. → En la contabilidad nos basamos en la corriente real, donde se articula el principio del devengo

AirHelp


1.2.- El entorno económico de la empresa

Decimos que este entorno económico de la empresa se rige bajo unos principios/elementos:

1. Propiedad privada de los medios de producción.
2. Existencia de ánimo de lucro en las transacciones económicas.
3. Toma rápida y constante de decisiones económicas adecuadas a cada momento y situación.
4. Incertidumbre en cuanto a las consecuencias de tales decisiones.

Bajo este entorno descripto en base a estos elementos, implica que exista la necesidad de tener una información a la que llamamos relevante y fiable.

N26


1.3.- La información contable

USUARIOS DE LA CONTABILIDAD.

1. El principal usuario de la información contable es el/los socios o propietarios de la empresa con la finalidad de analizar las cuentas de cada ejercicio a nivel económico para obtener y estudiar:

• Rendimiento periódico por su acción vía dividendos, beneficios dirigidos al socio.
• Incremento del propio valor de la empresa (acciones)

2. En segundo lugar, los trabajadores de la empresa tienen derecho a conocer la contabilidad de la empresa para participar en la medida de lo posible a la gestión de la empresa, además de asegurar su continuación en el puesto de trabajo.

3. En tercer lugar, los acreedores, entre los principales en términos generales encontramos:

– Proveedores.
– Bancos.

Les interesa conocer la información contable para asegurar la devolución de los créditos además de la fiabilidad de la empresa.

4. Los consumidores, es decir, nuestros clientes → Les interesa saber de nuestra contabilidad ya que de ella dependerá su confianza / fiabilidad en la empresa.

5. Gobiernos y otras entidades gubernamentales → Las empresas están obligadas a presentar cuentas en el Registro Mercantil además de tener que pagar impuestos, por ejemplo, el IS.

Permite a las instituciones estatales establecer un cómputo de las diversas empresas consolidadas en el territorio nacional, fijando así políticas de consolidación de todas las cuentas empresariales.